Карта → событие
Дуб: мартингалы и «справедливая игра»
Пробел, который надо было заполнить
КолмогоровАндрей Николаевич КолмогоровДал вероятности аксиомы, турбулентности — закон, сложности — определение, а школьной математике в СССР — программу, по которой учились миллионы. в 1933 году («Grundbegriffe») дал аксиоматику, но она долго оставалась декларацией: большинство работающих вероятностников продолжали считать по-старому. Не хватало книги, показывающей, что теория меры — не философское украшение, а инструмент, дающий теоремы, недостижимые иначе.
Джозеф Лео Дуб (1910–2004), профессор Иллинойсского университета в Урбане-Шампейне, издал такую книгу в 1953 году: «Stochastic Processes», 654 страницы.
Мартингал
Слово пришло из азартных игр: «мартингалом» называлась стратегия удвоения ставки после проигрыша. В математику термин ввёл Жан Билль (1939); Дуб сделал его центральным.
Определение. Последовательность $(X_{n})$ с фильтрацией $(\mathcal{F}_{n})$ (растущим семейством σ-алгебр, $\mathcal{F}_n$ — «всё, что известно к моменту $n$») называется мартингалом, если $E|X_n|<\infty$, $X_n$ измерима относительно $\mathcal{F}_n$, и
$$\boxed{\;E\left[X_{n+1}\mid\mathcal{F}_{n}\right] = X_{n}\;}$$
Смысл. Ожидаемое значение завтра, при всей известной сегодня информации, равно сегодняшнему. Это точная формализация справедливой игры — того самого понятия, которое ввёл КарданоДжероламо КарданоНапечатал чужое решение кубического уравнения и получил за это славу и вечные упрёки; первым в истории посчитал шансы в игре — и эту книгу не напечатал вовсе. в XVI веке (Кардано) и на котором ГюйгенсХристиан ГюйгенсНаписал первый печатный учебник теории вероятностей, изобрёл маятниковые часы, открыл кольца Сатурна и объяснил свет волнами. построил своё исчисление в 1657-м.
Соответственно: $E[X_{n+1}\mid\mathcal{F}_n]\geqslant X_n$ — субмартингал (игра выгодная), $\leqslant$ — супермартингал (невыгодная). Мнемоника: супермартингал идёт вниз — терминология, которую все путают.
Примеры.
- Симметричное случайное блуждание $S_n = \xi_1+\cdots+\xi_n$, $E[\xi]=0$.
- Капитал в честной игре при любой стратегии ставок.
- $S_n^2 - n$ для симметричного блуждания (проверьте!).
- $E[X\mid\mathcal{F}_n]$ для любой интегрируемой $X$ — «уточняющаяся оценка».
- Отношение правдоподобия $\Lambda_n$ при верной нулевой гипотезе (мостик к Вальду и ТьюрингуАлан ТьюрингОпределил, что значит «вычислить», за десять лет до появления компьютеров, взломал «Энигму» и был осуждён за то, кем он был.).
- Броуновское движение $W_t$ и $W_t^2 - t$ (мостик к Итô).
Теорема о невозможности системы
Практически самый выразительный результат, и его стоит разбирать в классе.
Теорема об остановке (optional stopping). Пусть $(X_n)$ — мартингал, $\tau$ — момент остановки (решение остановиться в момент $n$ принимается только на основании известного к моменту $n$). При некоторых условиях (например, $\tau$ ограничен) верно
$$E\left[X_{\tau}\right] = E\left[X_{0}\right].$$
Содержание: в честной игре никакая стратегия остановки не даёт преимущества. Когда бы вы ни решили уйти — если решение основано только на прошлом, — ожидаемый выигрыш равен нулю.
Применение к самой «мартингальной» стратегии. Удваиваем ставку после каждого проигрыша: 1, 2, 4, 8, … Первый же выигрыш покрывает все потери и даёт прибыль 1. Стратегия выглядит беспроигрышной.
Она и есть беспроигрышная — при бесконечном капитале. Теорема об остановке объясняет, где подвох: момент $\tau$ (первый выигрыш) не ограничен, а капитал, требуемый для $n$ проигрышей подряд, равен $2^{n}-1$ и растёт экспоненциально. При капитале $M$ вероятность разорения до выигрыша мала, но потеря велика, и произведение в точности гасит выгоду:
$$E[\text{выигрыш}] = \left(1-2^{-k}\right)\cdot 1 + 2^{-k}\cdot\left(-(2^{k}-1)\right) = 0,$$
где $k=\log_2(M+1)$ — сколько удвоений позволяет капитал. Ровно нуль, при любом $M$.
Пример стоит того, чтобы его проделать: он показывает, что «беспроигрышная система» математически невозможна, и показывает почему — не риторикой, а вычислением.
Теоремы Дуба
Неравенство Дуба (максимальное). Для неотрицательного субмартингала
$$P\left(\max_{k\leqslant n} X_{k}\geqslant\lambda\right)\leqslant\frac{E[X_{n}]}{\lambda}.$$
Замечательно тем, что оценивает максимум по всей траектории через одно последнее значение. Аналог неравенства МарковаАндрей Андреевич МарковПридумал цепи зависимых событий, чтобы выиграть спор о том, обязательна ли независимость для закона больших чисел, — и проверил их на буквах «Евгения Онегина»., но для процессов.
Теорема о сходимости мартингалов. Если $\sup_{n}E|X_{n}|<\infty$, то $X_{n}$ сходится почти наверное.
Это очень сильное утверждение: ограниченность в среднем влечёт сходимость траекторий. Доказательство через «неравенство о числе пересечений» (upcrossing inequality): если бы траектория колебалась, она пересекала бы любой интервал бесконечно часто, а ожидаемое число пересечений ограничено.
Следствия сыплются: усиленный закон больших чисел получается в несколько строк; теорема Радона — Никодима допускает вероятностное доказательство; закон нуля или единицы Колмогорова, лемма БореляЭмиль БорельПридумал меру, на которой стоит вся современная теория вероятностей, а потом ушёл в политику — был министром флота, депутатом и сидел в тюрьме при Виши. — Кантелли, теория ветвящихся процессов — всё переписывается на мартингальном языке короче.
Разложение Дуба. Всякий субмартингал единственным образом раскладывается в сумму мартингала и предсказуемого возрастающего процесса. Непрерывный вариант — разложение Дуба — Мейера (Мейер, 1962) — это фундамент, на котором стохастический интеграл Итô обобщается с броуновского движения на произвольные семимартингалы.
Значение для линии
Мартингал — понятие, замыкающее линию на саму себя. Кардано в XVI веке рассуждал о справедливой игре интуитивно. Гюйгенс в 1657-м сделал справедливую цену основанием исчисления. Дуб в 1953-м дал точное определение и показал, что из него следует.
И дальше это понятие оказывается центральным везде:
- в финансовой математике «отсутствие арбитража» = «дисконтированные цены суть мартингалы» (точка о Блэке и Шоулзе);
- в статистике мартингальные методы дают асимптотику для зависимых наблюдений;
- в теории алгоритмов мартингальные неравенства концентрации (Азума — Хёфдинга) — стандартный инструмент;
- в стохастическом анализе интеграл Итô определён именно как мартингал.
Человек
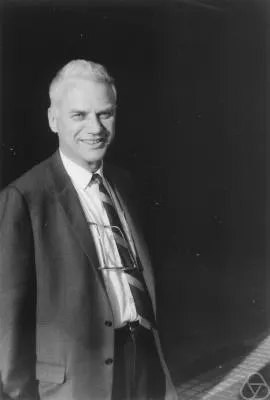
Дуб пришёл в вероятность из комплексного анализа и всю жизнь настаивал, что теория вероятностей — раздел теории меры, не более и не менее. Его формулировка позиции была примерно такова: вероятность есть измеримое множество, случайная величина — измеримая функция, и хватит об этом.
Он был президентом Американского математического общества, работал в Урбане с 1935 по 1978 год и известен ещё «Субботними прогулками» — многолетней традицией еженедельных походов иллинойсских математиков.